

За 9 месяцев года китайские судовладельцы разместили заказы на строительство 144 балкеров из 386 судов в сумме по миру.
По данным аналитиков греческой компании Allied Shipbroking за прошедшие 12 месяцев стоимость строительства балкеров снизилась на 6,8–9,8% в сегментах Panamax, Supramax и Handysize. При этом за последние полгода цены здесь упали от 10,4% до 13,0%. В то же время стоимость Capesize за тот же период выросла на 13,6% за тот же период.
«Неудивительно, что сектор, где произошло наибольшее снижение цены строительства — это Supramax, — рассказал управляющий директор Maritime Strategies International Адам Кент (Dr Adam Kent), — сегодня все больше верфей конкурируют именно за этот тип судов, а другие специализируются исключительно на их строительстве, поэтому скорее всего снижение здесь будет продолжаться».
По данным Allied Shipbroking в 2024 году сегмент Supramax/Ultramax лидировал по объему контрактов на строительство сухогрузов, составив 34,0% от общего объема заказов (суммарно было заказано 172 судна).
Адам Кент также отметил, что балкеры, в отличие от контейнеровозов, газовозов и танкеров, остались в стороне от недавнего всплеска новых контрактов, что сподвигло верфи, которые специализируются на этом типе флота, снизить цены, чтобы привлечь новые заказы.
Однако, снижение цен на сталь за последние несколько лет в сочетании с высокой инфляцией в основных судостроительных странах уменьшило влияние падения цен. Несмотря на повышение стоимости оборудования и рабочей силы, Адам Кент полагает, что ситуация в любом случае приведет к уменьшению цен на контракты, поскольку верфи останутся загруженными.

За 9 месяцев года китайские судовладельцы разместили заказы на строительство 144 балкеров из 386 судов в сумме по миру.
Еще одним ключевым фактором, который влияет на стоимость строительства флота, остаются поставки судов.
«Поскольку предприятия сдают больше заказов, чем заключают новых контрактов, то уже в конце этого года прогнозная загрузка верфей начнет снижаться, что повлечет за собой снижение на другие секторы сухогрузов», — отметил Адам Кент.
Напомним, ранее греческий брокер Intermodal сообщил, что в 2025 году мировой флот пополнится 541 балкером общим дедвейтом 38,33 млн DWT, что на 51 судно больше (в дедвейте выше на 4,49 DWT), чем в 2024 году. Это самое большое количество сданного флота с 2016 года и самый большой прирост дедвейта с 2021 года.
Что касается новых заказов, то, по данным Allied Shipbroking, в 2024 году было заказано 504 балкера дедвейтом 43,3 млн DWT, что меньше показателей 2023 года — 586 судов дедвейтом 45,5 млн тонн DWT.

Второе перспективное направление — Белоруссия, которая в последние полтора года начала развивать собственное судостроение. «Белорусы к этому готовы.
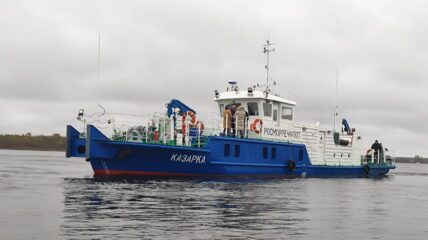
Об этом на круглом столе «Промысловый флот — от настоящего к будущему» сообщил Алексей Тимощук, начальник управления технического наблюдения в промышленности и судостроении РС.
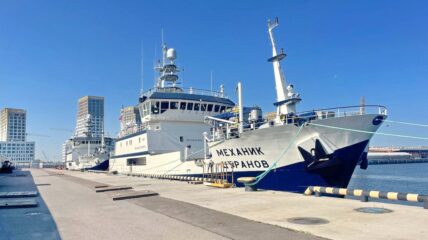
Об этом на круглом столе «Импортозамещение в судостроении — планы и реальность» сообщил Александр Цыганков, начальник отдела экспертизы и сертификации Ленинградской областной торгово-промышленной палаты.

Более пятидесяти из них были начаты в 2022 — 2023 годах.