

Всего были опубликованы сообщения о заключении контрактов на более чем 50 новых судов.
Рынок контейнерных перевозок за последние два десятка лет жил в постоянной цикличности, то падая на дно, то кардинально вырастая, как это было в период 2021-2022 годов с рекордными ставками и соответственно прибылью для судоходных компаний.
Сегодня на фоне снижения покупательского спроса, падения мировой экономики, высокой инфляции и повышения банковских ставок, снижается спрос на морские перевозки и как следствие падают ставки фрахта. Однако, как считают специалисты аналитического агентства ING-Research, глобальный рынок контейнерных перевозок ждет очередная волна инвестиций — даже несмотря на некоторую стагнацию в моменте.
После окончания пандемии коронавируса, в течение всего 2022 года на рынке наблюдался всплеск потребления товаров. При этом покупатели пользовались ранним заказом для обеспечения поставок в срок. Из-за этого возникли перекосы с отсутствием пустых контейнеров в одних портах или переизбытком в других, которые как-то регулировались порожними рейсами.
К тому же за счет стремительного всплеска потребления и неготовности в Китае нарастить производство, стали пустеть склады, что негативно повлияло на перевозки.
Далее, европейские порты столкнулись с проблемами из-за санкций против России. Крупнейшие контейнерные терминалы в портах Роттердам, Антверпен-Брюгге и Гамбург, которые ранее использовались в качестве точек перевалки контейнеров в Россию, сократили объемы перевалки, особенно начиная с первой половины 2023 года.

Процесс восстановление мировых объемов перевалки контейнеров все еще продолжается. По прогнозам ING-Research весь 2023 год будет наблюдаться умеренное сокращение объемов перевалки контейнеров, даже несмотря на увеличение показателей в порту Шанхая во втором квартале 2023 года.
Но несмотря на спад в мировой экономике, аналитики ING прогнозируют улучшение спроса на контейнерные перевозки, начиная со второй половины года. В 2024 году показатели должны вернуться к росту примерно в 3%.

Всего были опубликованы сообщения о заключении контрактов на более чем 50 новых судов.
В первой половине 2023 года индекс SCFI (Shanghai Containerized Freight Index, Шанхайский индекс контейнерных перевозок) продолжал снижаться, даже когда уровень перевозок приблизился к «допандемийному» уровню.
С поправкой на инфляцию спотовые ставки фрахта на маршруте Шанхай-Европа в июне были ниже, чем до пандемии коронавируса. Однако по сравнению с показателями четырехлетней давности они выше, при этом общий уровень цен в Европе с того времени вырос более чем на 15%.
Это также относится к ставкам на маршруте между Шанхаем и США, хотя ставки на восточном побережье были простимулированы перемещением оборотов с западного на восточное побережье и ограничениями на Панамском канале. Тарифы из Китая в другие части мира (например, в Южную Америку) демонстрируют бОльшую устойчивость, нежели в Европу или США.

Ставки фрахта на срок от 6 до 12 месяцев для контейнеровозов и фидерных судов вместимостью 4500-8500 TEU продемонстрировали большую устойчивость, чем спотовые ставки, тем более на крупные суда. Меньший портфель заказов для этого сегмента и диверсификация перевозок также могут поддержать спрос на суда меньшего размера.
Рентабельность резко падает.
Показатель прибыли в контейнерных перевозках (EBIT) достиг пика в 50% в 2022 году (как и по итогам 2021 года), однако такой уровень доходов не мог быть постоянным.
За исключением пиковых лет, средние показатели EBIT последние 10 лет составляли всего 1%, причем несколько лет цифры уходили в минус. Во втором-третьем квартале 2022 года EBIT крупнейших контейнерных перевозчиков (за исключением MSC) упали с более чем 55% до 17% в первом квартале этого года.
Фиксированные контрактные ставки с грузоотправителями приводят к отложенному снижению прибыли в 2023 году. Сегодня более 50% объема всех контейнеров отгружается по срочным контрактам с грузоотправителями. Для Maersk этот показатель по итогам 2022 года был даже близок к 70%.

Срок действия большинства контрактов, заключенных по пиковым ставкам, истекает в первой половине 2023 года. Далее ставки неизбежно упадут, что окажет влияние на транспортные расходы в первой половине 2023 года.
Снижение предложения может даже привести к убыткам в 2024 году.
Годы высоких ставок на контейнерном рынке вызвали всплеск заказов на новые крупные контейнеровозы. В марте этого года прогнозировалось, что в период с 2023 по 25 год будет введено в строй новых судов на 27% больше от всего объема нынешней контейнеровместимости.

Ожидаемый объем тоннажа ниже, чем во время пика до финансового кризиса 2008 года, но количество флота сейчас намного больше.
С другой стороны, контейнерный сектор более консолидирован, чем 20 лет назад. Трем альянсам контейнерных перевозчиков разрешено работать в Европе, по крайней мере, до 25 апреля 2024 года: корпорация 2M (Maersk Line и MSC) будет распущен в 2025 году, Ocean Alliance и The Alliance планируют продолжать работу до 2027 года.
Инвесторы, вкладывая в строительство нового флота, рассчитывают на будущий рост спроса, и что наиболее важно в рост эффективности крупных судов. Ожидается, что в 2023–2024 годах будет поставлено более 700 судов, а в 2025 году — более 150. Около 45% из них приходится на контейнеровозы типоразмера NeoPanamax (12 500–18 000 TEU), а еще 20% — на суда самых больших размеров (ULCV). Фидерные суда вместимостью до 3000 TEU составляют чуть более трети заказанных судов и лишь 8% вместимости.

Стремление к альтернативным видам топлива в судоходстве сильнее всего проявляется в контейнерном сегменте. По данным Clarksons, почти половина общего портфеля заказов состоит из двухтопливных судов, способных работать на СПГ или метаноле. В 2022 году заказы на так называемые «экологически чистые суда» увеличились. СПГ по-прежнему составляет наибольшую долю альтернативного топлива, за ним следует метанол, далее идет аммиак, несмотря на его токсичность.
В большинстве случаев двухтопливные суда могут работать на дизельном топливе или мазуте, что обеспечивает гибкость, в том числе с учетом разницы в стоимости топлива. При этом переоснащение старых судов на использование альтернативного топлива финансово нецелесообразно.

Большой приток новых судов в сочетании с неустойчивой торговлей может снизить фрахтовые ставки, поскольку в ближайшее время спрос на перевозки не удовлетворит все новые мощности. Кроме того, пропускная способность портов в начале 2022 года снизилась на 15%, что также сдерживает оборот контейнеров.
Некоторые заказчики могут поставить на паузу реализацию новых проектов, однако это прогнозируется лишь в единичных случаях.

До сих пор контейнерные операторы стремились завоевать бОльшую долю рынка, конкурируя на рынке. Средний уровень загрузки судов уже снизился до 75% в первом квартале года, а фрахтовые ставки во втором квартале оказались неустойчивыми, поэтому снижение загрузки судов может продолжиться.
Учитывая, что контейнерные операторы – компании богатые, эта ситуация может легко перерасти в долгую «ценовую войну».

На долю MSC приходится более 18,2% совокупного объема предложения на рынке контейнерных перевозок.
Ближе к концу жизненного цикла судна, когда его стоимость приближается к цене металлолома, судоходные компании могут принять решение о сокращении мощностей.
Новые правила устойчивого развития могут «ускорить» износ в ближайшие годы. Агентство Bimco прогнозирует, что сдача на слом сократит мощности примерно на 3% в 2023-2024 годах.
В первом квартале 2023 года средняя скорость движения контейнеровозов снизилась до 13,8 узлов, что на 4% ниже, чем годом ранее. За счет такого снижения появляется окно для одного судно на линии Азия-Европа.
Однако медленные скорости конечно же, не поглотят весь избыток мощностей. По прогнозам ING-Research – таким образом можно будет задействовать 5-7% нового флота.
Во время пандемии перевозчики научились управлять пропускной способностью, чтобы сбалансировать спрос и предложение. Отмена рейсов, в случае снижения загрузки, выглядит логичной. Однако на фоне растущей конкуренции большой вопрос — будут ли перевозчики придерживаться этой логики.
Многие порты по всему мину пока не имеют специализированного оборудования для приема самых больших судов ULCV. Это касается, портов Бразилии, Индии и других стран Азии. Панамский канал им также недоступен. В результате данные по скорости движения для разных маршрутов будут отличаться.
Контейнерные перевозчики используют высокие доходы, чтобы инвестировать средства в терминалы и другие виды логистической инфраструктуры, в том числе в авиаперевозки для того, чтобы предоставлять клиентам комплексные услуги. Таким образом они конкурируют с поставщиками логистических услуг, которые традиционно специализировались на этих функциях.
Крупные компании, в том числе MSC, Maersk и CMA-CGM, инвестировали в терминалы, но они также создали свои собственные авиапарки судов.
После более чем $300 млрд общей прибыли в секторе контейнерных перевозок в 2021–2022 годах доходы компаний упадут до средних значений за последние 10 лет. Спотовые ставки на морские перевозки контейнеров снова приблизились к уровню безубыточности и в 2024 году могут упасть ниже рентабельности.
Однако стратегия диверсификации, по которой пошли некоторые крупные игроки рынка, включая Maersk и CMA CGM, могут обеспечить некоторую амортизацию такого спада. Маржа логистических услуг, как правило, более стабильна и, как правило, больше, чем в контейнерных перевозках.

Подробный отчет о мировом судостроении в 2022 году — описываем достижения, отмечаем основные тенденции развития рынка.

В мае Hapag-Lloyd сообщила о слабом спросе на услуги контейнерных перевозок на международном рынке. В первом квартале 2023 года из-за глобального сокращения товарных запасов снизились объемы перевозок и соответственно упали фрахтовые ставки. Объемы перевозок компании снизились на 4,9% в годовом исчислении, а средние фрахтовые ставки снизились на 27,9%.
В первом квартале Hapag-Lloyd сообщила о выручке в размере $6 млрд, что на 32,7% меньше, чем в предыдущем году, и прибыли EBITDA — $2,4 млрд, что на 55,2% меньше, чем в предыдущем году.
Руководство Hapag-Lloyd прокомментировало снижения, тем, что результаты отражают нормализацию конъюнктуры рынка контейнерных перевозок.
Ожидается, что в будущем значительный приток нового флота компании будет частично компенсирован увеличением утилизации и снижением средней скорости движения.
Hapag-Lloyd ожидает, что предложение будет превышать спрос в 2023 и 2024 годах. При этом в течение 2023 года компания прогнозирует постепенную нормализацию прибыли, объемы перевозок в течение года должны немного увеличатся, цены на бункеровку существенно снизятся, а фрахтовые ставки значительно сократятся. В результате показатель EBITDA резко снизится по сравнению с прошлым годом до $4,3–6,5 млрд (в 2022 финансовом году он был $20,5 млрд).
Компания AP Moller-Maersk (Maersk) сообщила о снижении выручки и EBITDA. В первом квартале этого года выручка судоходной компании составила $14,2 млрд, что на 26,4% меньше, чем в предыдущем году, а показатель EBITDA составил $4,0 млрд, что на 56,3% меньше значений годичной давности.
Хотя результаты первого квартала значительно ухудшились по сравнению с прошлым годом, компания по-прежнему ожидает, что это будет самый сильный квартал года. Maersk также заявила о продолжающемся сокращении товарных запасов, что приводит к снижению спроса и постепенной нормализации рынка.
Компания подтвердила свой прогноз на 2023 финансовый год. Ожидаемый рост мирового контейнерного рынка, при таком сценарии, должен вырасти с -2,5% до +0,5% и, показатель EBITDA компании ожидается в размере $8-11 млрд (в 2022 финансовом году показатель был $36,8 млрд).
Выручка в первом квартале 2023 года компании CMA CGM составила $12,7 млрд, снижение составило 30,2%, показатель EBITDA также упал на 61,3% до $3,4 млрд. По данным CMA CGM, условия в отрасли транспорта и логистики были сложными, а спрос на грузоперевозки замедлился, что привело к «нормализации» спотовых фрахтовых ставок.
В сегменте морских перевозок компания перевезла 5,0 млн TEU (снижение составило 5,3%), средняя выручка на TEU составила $1766, что на 37% меньше, чем в предыдущем году.
В результате в первом квартале года выручка CMA CGM в судоходном сегменте составила $8,9 млрд, что на 40,3% меньше, чем в предыдущем году, а EBITDA — $3,0 млрд, на 64,3% ниже показателей годичной давности.
Компания объяснила снижение резким падением потребления товаров в Европе и Северной Америке из-за высокой инфляции и возросшим приоритетом отдыха и путешествий над покупкой товаров.
Также в числе причин падения показателей значится и сокращение импорта, в частности, из Азии, в то же время как возросшая активность покупателей в Латинской Америке и Африке оказалась недостаточной, чтобы компенсировать спад на основных маршрутах Восток-Запад.
CMA CGM прогнозирует увеличение рисков снижения активности и прибыли компании. Однако к концу года спрос потенциально может стабилизироваться. В то же время компания отмечает, что новый флот, который должны быть введен в ближайший квартал, повлияет на фрахтовые ставки. CMA CGM ожидает, что первый квартал станет лучшим по финансовым показателям кварталом этого года.
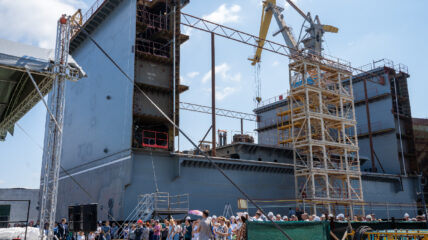
На завод уже прибыл второй из шести блоков будущего дока.

Доставку выполнил единый морской оператор северного завоза АО «Росатом Арктика».
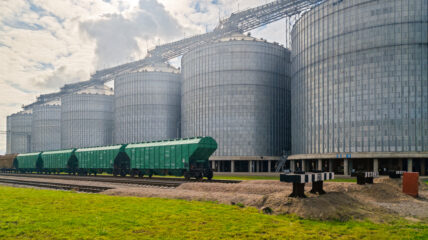
Отгрузки ячменя снизились в 9,9 раза, до 21,9 тысячи тонн, кукурузы — в 3,3 раза, до 11,8 тысячи тонн.
Проектная мощность составляет 27 тысяч TEU и свыше 310 тысяч тонн в год.